


Remédier à l’écart entre les taux d’intérêt
Pour sortir l’économie japonaise de la déflation, l’arme à laquelle la Banque du Japon se fie aujourd’hui comme hier est l’assouplissement monétaire pur et dur – un mode d’intervention qui, à en croire certaines critiques, finit par affaiblir le yen. Ceci étant, le Japon campe sur la position que l’assouplissement quantitatif joue un rôle essentiel pour éviter la déflation et que son emploi n’a pas pour but de manipuler les taux de change. Dans le même temps, la politique de la BoJ a changé à divers égard.
On peut relever deux grands cas d’assouplissement quantitatif depuis 2013, année où Kuroda Haruhiko est devenu gouverneur de la banque centrale. En continuant de miser sur les achats massifs d’emprunts d’État, la BoJ visait à neutraliser les tendances déflationnistes du marché.
Cette politique a eu des effets bénéfiques, mais son efficacité a commencé à décliner aux environ de l’année 2015, quand il est devenu clair que des changements s’étaient produits dans l’économie mondiale. On retiendra notamment le ralentissement de l’économie chinoise, la stagnation des prix du pétrole brut due au marasme ambiant et la tendance déflationniste à l’œuvre en Europe. Peut-être la hausse de la taxe à la consommation survenue en 2014 au Japon a-t-elle aussi joué un rôle.
C’est pour faire face à cette évolution que la BoJ a décidé de miser sur les ajustements de taux plutôt que sur l’assouplissement. Elle a adopté des taux négatifs au début de l’année 2016, puis, au mois de septembre, introduit un contrôle de la courbe des rendements. Cette dernière mesure visait à maintenir les rendements des emprunts à 10 ans à un niveau proche de 0 %. Le maintien des taux d’intérêts à court terme au dessous de zéro est allé de pair avec la volonté de soutenir les taux à long terme, de façon à ne pas soumettre les entreprises et les établissements financiers à des pressions excessives.
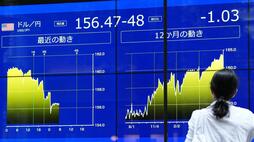
Dans le même temps, les taux d’intérêt à long terme se sont envolés aux États-Unis après l’élection de Donald Trump. Ils se situent aujourd’hui à environ 2,5 %, loin au dessus du niveau japonais, qui peine à dépasser 0 %. Cet écart a bien entendu entraîné une hausse du dollar par rapport au yen. Le dollar, qui s’échangeait contre 100 à 105 yen avant l’élection, dépasse les 110 yens depuis la fin du mois de novembre. Cette situation est propice au Japon dans ses efforts pour sortir de la déflation, mais la perspective d’une aggravation de la faiblesse du yen suscite aussi quelques inquiétudes. Et les reproches de « dévaluation intentionnelle » adressés au Japon par Donald Trump n’arrangent pas les choses.
Un taux de change de 110 à 115 yens pour un dollar est bon pour le Japon, mais le passage à un niveau supérieur n’est souhaitable ni pour les relations du pays avec les États-Unis ni pour son économie. Dans le même temps, il n’est pas facile de prévoir les prochains pas que va faire le gouvernement Trump. Le yen est reparti à la hausse après le 24 mars après que le président a retiré son soutien au Affordable Care Act (la Loi sur les soins à prix abordable), plus connu sous le nom de Obamacare. Ce retournement peut être interprété comme une réaction aux préoccupations du marché quant à la capacité du nouveau gouvernement à mettre ses politiques en œuvre. On voit donc qu’il convient d’envisager aussi bien une hausse qu’une baisse du yen.
En ce qui concerne l’impact que les taux d’intérêt peuvent avoir sur le taux de change, il est essentiel de savoir si la BoJ va maintenir les taux d’intérêt à long terme à un niveau voisin de 0 %. Ce ne sera plus nécessaire si les taux d’intérêt américains continuent d’augmenter et si le Japon parvient à stabiliser l’inflation au dessus de 1 %. Ces considérations n’ont pas encore émané de la BoJ, mais les taux d’intérêt à long terme du Japon vont faire l’objet d’une étroite surveillance.





 Autres langues