


干预汇率最终未能解决问题
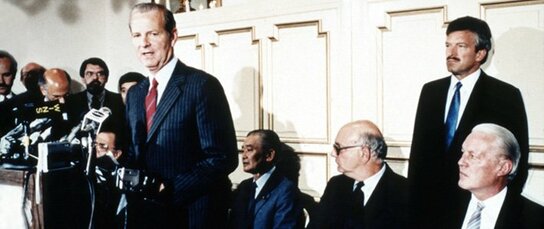
签订广场协议两年后,各方又签订了卢浮宫协议,但结果就连美国也对汇率所具有的效果彻底产生了怀疑。签订卢浮宫协议时,人们的结论是相较于仅靠市场的力量来实现调节,更需要采用人为的干预对策,但最终发现这也并不正确。
作为国际收支不平衡相关函数的变量之一,就算完全依托市场的力量,汇率也不一定能很好地发挥作用。既然如此,那么我们能否通过人为的、政策协调的方式,以市场以外的力量来加以调节呢?答案也是否定的。经历过广场协议、卢浮宫协议后,各国决策者都产生了某种意义上的无力感。
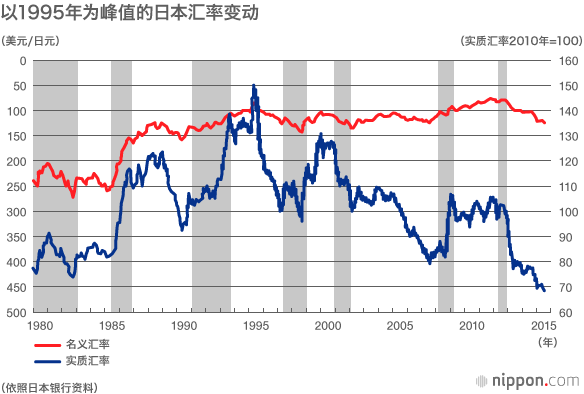
后来发生了什么?80年代中后期,日本出现了经济泡沫,90年代以后泡沫破灭,从此陷入了长期的发展停滞状态。1995年,日本遭遇了史无前例的日元大幅升值,酿成了被称为“产业空洞化”的事态。反观美国,80年代末到1990年,柏林墙拆除,冷战结束,这样的地缘政治因素比经济因素更有效地刺激了美国经济复苏。虽然最终只是昙花一现,但美国的确摆脱长年衰退状态恢复了活力。与过去相比,80年代以后的世界经济在更大程度上受到了非经济因素的影响。
尤其是日本,在那段时间,陷入了漫长的低增长期,潜在增长率出现了下滑。已经完全不存在只要操纵汇率,发动诸如货币战争之类的行动,采取损邻政策,日本经济就可以回升这样的事情了。现在人们对日元升值、日元贬值这些汇率政策的作用和效果的评价也不同于30年前了。
进入全球性低增长时代后,各国普遍采取了宽松的金融政策。此时,汇率就不再是主要的政策目标了。重申一下,各国现在并不是为了采取带有损邻意图的汇率政策而实施金融宽松举措的。为了想方设法拉动国内需求,旨在更加立竿见影地提高资产价格的金融政策和量化宽松政策就成为了核心。从现实情况来说,汇率政策在经济政策中的作用整体呈现下降趋势。

 其他语言