


“日本版IFRS”的走向受到关注
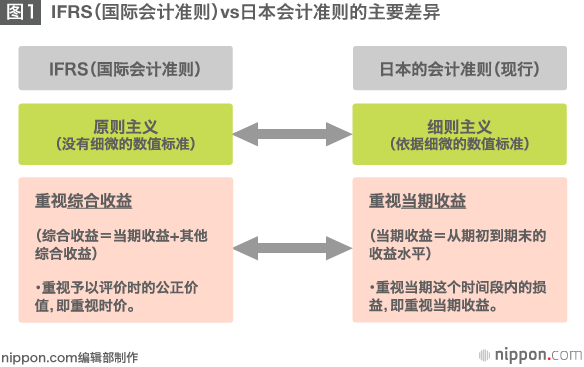
目前,就IFRS在日本的相关动向而言,有关部门正在制定“日本版IFRS”的草案。这是可以顺利消除现行日本版会计准则与严格的原版“纯正IFRS”之间差异(参照图1)的一个方案,这个日本版修订准则反映了日本希望在纯正IFRS的严格准则中获得让步的例外项目。

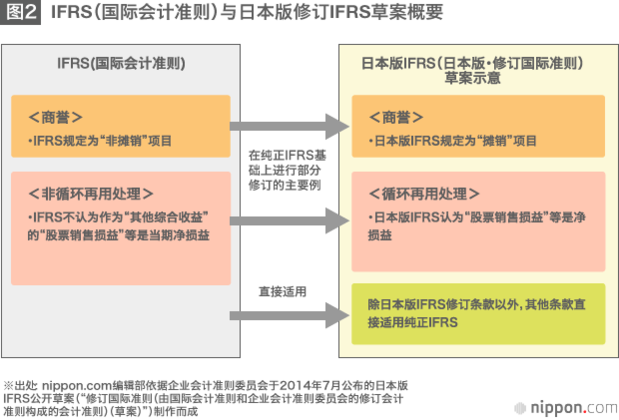
IFRS方面原本一直贯彻严格的原则主义,采取的是一律不承认例外的标准,这样就会出现难以接受的情况。因此,日本希望IFRS将现行日本准则中的商誉(*1)摊销等在日本被视为惯例得到广泛认可的项目认定为例外,于是制定了日本版修订规则草案(参照图2)。
在制定准则的舞台上,作为“可见”的日本进一步增强话语权
2009年,日本金融厅企业会计审议会公布了着眼于强制适用IFRS的未来蓝图。今后,想必推动企业采用IFRS的潮流还将不断加速。届时,到底是直接采用现行的纯正IFRS,还是并行采用日本版修订IFRS、谋求若干例外项目得到承认呢?这只能留待未来讨论解决。
无论如何,或许我们都可以说,今后IFRS在日本到底如何落户,取决于日本在世界上的“交涉力”。不仅是国际会计准则,在其他一切国际规则制定舞台上都是如此,如果今后日本不能进一步发挥高超的交涉力,就很可能导致不断引入一些对于本国和本国企业不利的国际规则的后果。这将对日本造成不利影响——无论制造水平多高,或者技术力量多强,外部世界都看不到,日本的商品将不再畅销于世,也无法向海外推销。
现实中,各个领域都已掀起围绕国际规则的竞争。除了会计准则外,食品安全准则等也是如此。在全球化的投资环境中,这种国际规则制定工作的走向不仅会对企业业绩,也会对日本的经济增长本身产生影响。在制定世界规则的舞台上,日本将如何发挥交涉力?尽管这是日本人最不擅长的领域,但或许可以说它对如今的日本来说,是一种最需要、同时也是一种最重要的能力。比如,我们可以积极发动拥有国际商务经验的民间企业人士,进一步有效利用他们的经验和交涉能力,现在开展这些工作的必要性恐怕更胜从前。
标题图片:迅销公司旗下的优衣库(图片提供:picture alliance/Aflo)和武田药品工业株式会社(图片提供:时事通讯社)已经适用IFRS
(*1) ^ “商誉”指的是收购价格与被收购企业净资产额的差额。当该差额为正数时,日本现行会计准则要求必须将之作为“商誉费”计入资产,其后按规则摊销到20年内的各会计年中。







 其他语言