


能否实现软着陆
日本的公债余额已达到国内生产总值(GDP)的250%,这在世界各国中是最差的。即使扣除政府掌握的金融资产,债务比例仍高达GDP的130%。截至2016年年中,日银购买的国债竟然占到国债发行总量的36%,日银供给货币量高达日本GDP的80%。美国和欧洲都不过20%左右。这种由日银购买国债来提供的庞大流动性抑制了短期和长期利率。市场长期国债利率已降至零或负数的现实情况表明金融市场已经丧失了感知危机的功能。
不过,我们不用感到惊讶。只要观察历史就会发现,市场短视的例子不胜枚举。比如,虽然说起来有些事后诸葛亮的味道,但美国投资银行雷曼兄弟破产和希腊债务危机爆发以前,他们的债券价格明显被炒到了超出其真实能力的高度。市场对借方的信任感或许就像法国总统戴高乐曾经口无遮拦评论国际条约一样:“玫瑰就像年轻的姑娘,只活在盛开时。”
就肩负维护货币健康之重责的中央银行而言,接手政府债务的做法与维护公众信心的宗旨实际上是矛盾的。纵观美国、欧洲和日本过去的例子也可以发现,从来没有过“财政融资”成功实现软着陆的例子。大多数情况都会出现恶性通胀,甚至有时引发政治动荡。
考虑到日本政府目前的公债余额和日银的国债持有量,其中无疑正在滋生剧烈震荡的萌芽。长期利率为零或负数的状态与2%通胀率的持续经济增长无法并存。当2%的通胀率进入市场参与者视野之时,债券利率就可能出现动荡,就可能剧烈上涨。随着金融市场的全球化,如果日本出现金融危机,其影响恐怕立刻就会蔓延到公债余额不断累积的其他国家的市场。换言之,将会波及整个世界。
(2016年10月14日,原文英文)
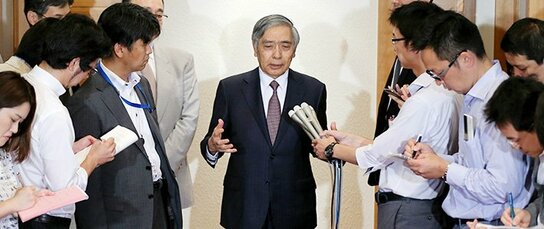
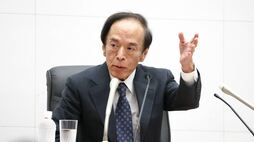
标题图片:就经济金融政策举行会谈后,日本银行行长黑田东彦接受采访(2016年8月2日于东京都千代田区,时事社)




 其他语言