


啤酒税调整
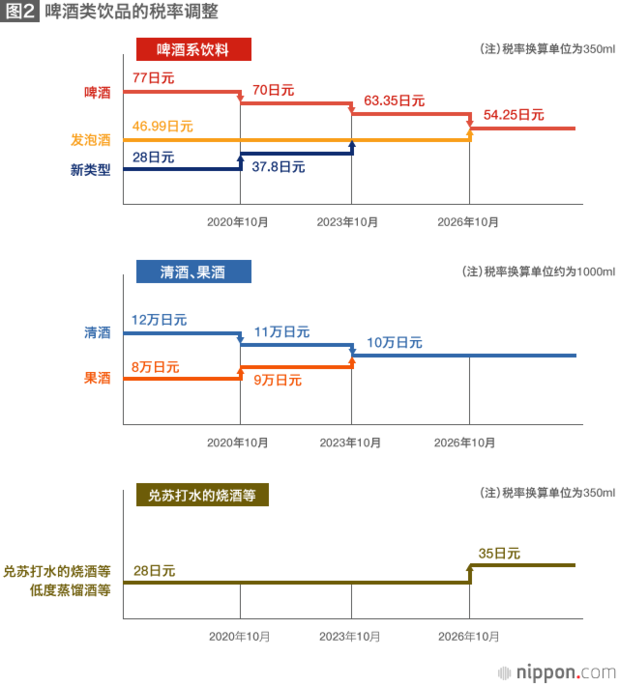
“啤酒类”饮品的税制现在分为三种:“啤酒”、“发泡酒”和“新类型(第三种啤酒)”。根据麦芽比例多少、原料以及制造工艺的差别,酒税从77日元、47日元(麦芽比例不到25%的)、28日元(350毫升听装)不等。这次税率调整则决定,计划用十年时间将啤酒类饮品的税率逐渐统一到54日元,消除啤酒及酿造类酒类的税率差距,同时扩大啤酒的定义等。
这反映了“同类物品同一税率”的税制理念,我认为方向是正确的。
由于这一修改会导致发泡酒税率的提高,有批评意见认为,这有损于那些啤酒企业为回应消费者想更便宜地喝上啤酒这种需求而做出的不懈努力,是“欺负消费者”。确实,我们能够看到企业做出的努力,对于不使用麦芽制造出了啤酒的味道的一些技术应该表示敬意。但是,制造工艺几乎相同,通过降低麦芽比例或在发泡酒里加入烈酒的方法,来改变其在酒税法上的品种分类,从而推出税金更低的商品,这很难说就全是企业努力的结果。
啤酒产业界可借此次税制调整的机会,把原本用于研发税负较低的“发泡酒”或“新类型”商品的精力,转向研发能够在国际竞争中生存下去的商品。在能够喝到既便宜又好喝的啤酒这一点上,不也事关消费者利益乃至整个产业的利益吗?







 其他语言