


支持进攻型投资,应对国际避税
另一方面,这次的一些税制的改革调整也是应该给予肯定的。那就是进行了税制改革,使企业在全球化竞争过程中机动进行业务重组时可选择的选项得到了增加。
比如说,对于把企业的业务部门或子公司向股东进行实物分配、从而实现业务重组的这种“分拆重组(spin off)”行为,新税制调整决定暂缓征税。由于新税制的认可,母公司经营者就能专注于原来的核心业务,被分拆出来的子公司也能快速弹性决策,经营者和员工的积极性都能得到提高。这种税制改革的效果大可期待。原本被埋没的公司价值,也有可能因分拆重组而被重新发现。
实际上在美国,通过分拆重组提高企业价值的效果很好,已经得到了证实。最近的例子,比如电商巨头eBay的子公司PayPal通过分拆得以独立,结果两者相加的企业价值超过分拆之前的企业价值。
这十年来,以“逐渐扩大税基,降低法人税率”为基调的法人税改革一直在进行。在法人税改革已告一段落的今天还能开展上述税制改革,这是值得称道的。
还有一点特别值得一提,那就是把运用人工智能(AI)的高附加值服务纳为研发减税的对象。通过网络连接所有物品的物联网“IoT”、人工智能等掀起了第四次工业革命,为了赶上这波浪潮,政府在税制方面对此类新型产业开发提供了支持。
另外,储蓄型小额投资非课税制度(NISA)也得到认可。这是对个人努力为晚年创造资产的一种支持。储蓄型小额投资非课税制度有促进小额储蓄和分散投资的作用,将年投资额上限设为40万日元,免征税期为20年。虽然规模很小,但在个人类型DC(缴费确定型年金)之外,扩大了个体的选择项,是众望所归的调整,值得肯定。只是,小额投资非课税制度的运用仅限于股票投资等领域,今后有必要进一步扩大适用对象。
最后,构建了既支持日本企业海外健康发展、又能有效应对企业避税的税制,这一点也很值得肯定。关于国际避税,国际社会已经在G20框架和经济合作与发展组织(OECD)内成立了BEPS(税基侵蚀和利润转移)项目,展开了相关讨论,2015年形成了最终报告,各国已进入实施阶段。在我国,基于BEPS“开展经济活动或创造价值的场所与交税场所应当一致”的理念的税制改革,也在持续开展。
这次,在外国子公司合并计税制度(应对“避税天堂”的税制)问题上,修改并确定了不应根据外国子公司的外在状况(税务负担比率),而应根据它们各自的业务活动内容(收入的种类等)来把握外国企业避税风险的机制。既照顾到了企业的事务负担,也是应对国际避税问题的一环。
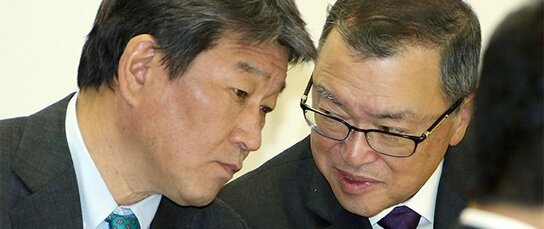
标题图片:自民党税制调查会总会上,自民党税制调查会会长宫泽洋一与自民党政策调查会会长茂木敏充(左)在交谈(2016年11月21日于东京永田町自民党总部,时事社)





 其他语言