


國有部門改革停滯不前
總體而言,可以說中國經濟已進入歷史性轉折點。中國的經濟規模已位居全球第二,主要依靠資源和勞動力投入的「粗放型經濟成長模式」已走到盡頭;並且,依賴於出口的「外向型發展模式」也已達到極限。早在20年前,中國領導人就明確表示,應當向依靠內需的經濟模式轉換。這種認識是正確的。但遺憾的是,這種結構轉換至今尚未實現。
另外一個瓶頸是國有部門改革的遲滯。機構臃腫的國有部門已成為中國經濟發展的障礙。國有部門存在哪些問題呢?首先,國有企業壟斷了主要產業,享受壟斷利益導致了創新意識的缺乏。另外,國有企業一味地追求規模的擴大,致使總體經濟發展效率低下。更有甚者,國有銀行向國有企業提供巨額流動性(現金),因而每年都有一定比例的貸款轉變為呆帳。
國有部門的弊端一目了然,但中國政府對國有銀行和國有企業的改革卻並未認真行動。這是因為對中國政府而言,國有部門猶如第二國家財政,是巨額流動性資金的大好來源。
忽視市場機制的人民幣貶值
在經濟衰退過程中,中國政府反覆實施了正統貨幣政策(調整利率和存款準備率),但未見成效。在這種情況下,又是「安倍經濟學」為中國政府提供了啟示。「安倍經濟學」推行貨幣寬鬆政策,扭轉了日圓的過度升值,促進了日圓的大幅貶值。匯率下調無疑在價格上有利於提高製造業的出口競爭力。
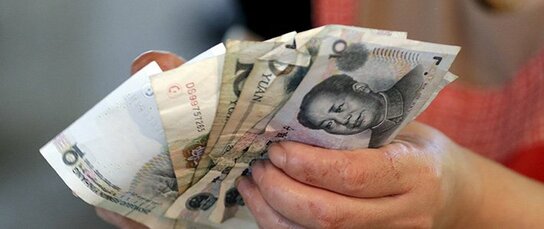
在中國,人民幣從2005年7月開始升值,截至2015年8月,累計升值幅度達35%。同期內,中國主要城市的最低工資每年大致以10%的幅度上漲。毫無疑問,這一趨勢降低了出口製造業的價格競爭力。中國政府以匯率制度改革為由,斷然下調了人民幣兌美元匯率。
匯率本來是用於定義國際貿易交易條件的。從中國經濟衰退的角度考慮,可以斷定人民幣貶值是迫不得已的。問題並非在於人民幣貶值,而是政府直接採取下調人民幣匯率的措施。已開發國家的匯率體制是由市場機制決定的,當波動幅度過大時,政府將以市場參與者的身分介入市場,卻不能作為管理者直接決定匯率。
而中國的匯率體制是「參考中央銀行前日一籃子貨幣(currency basket)的變動情況,確定當天的中間價(基準價)」。這一基準價的確定隨意性很強,很有可能大幅偏離市場均衡匯率,因此對市場的影響很大。
中國經濟有硬著陸之憂
關於人民幣貶值,還有一個需要指出的問題。在民主主義國家,經濟政策不是一夜之間改變的,而是國家決策部門反覆與市場對話,在徹底認清市場與投資者的動向之後,最後再推行政策。最典型的案例是美國的升息。美國聯邦準備理事會(FRB)主席葉倫(Janet Yellen)反覆向市場發出訊息,以判斷9月是否採取升息措施。
然而,社會主義國家的領導人未經歷過競選,因此對記者會多有不適,與市場的對話也不夠細緻。儘管中國的經濟發展如此大幅減速,李克強總理卻沒有召開過一次記者會。國家決策部門不與市場對話,貿然採取措施,因此給市場帶來巨大衝擊。
從中國的經濟基礎條件來看,緩慢減速是自然的發展態勢。由於措施不力,經濟波動幅度加劇。中共十八大通過的一系列文件中,有這樣一句重要內容:完善市場環境,使市場機制正常發揮作用。這個出發點是非常正確的,但遺憾的是,從政策執行情況來看,政府始終企圖凌駕於市場之上。
中國政府應該將股價的暴跌理解為市場敲響的警鐘。人民幣需要貶值,但這不是政府的職責。政府是監督者,負責監控市場交易是否公正,而不應該是市場的管理者。最後要強調的是,中國的資產泡沫已經崩潰,中國政府的政策將決定中國經濟是否走向硬著陸。
(寫於2015年8月17日)
標題圖片:路透社/Aflo提供

 其他語言閱讀