


屢屢脫節的金融政策
前面已經說過,澄田總裁時代實施了時間過長的金融寬鬆,導致了泡沫經濟。1989年5月又轉向緊縮調控,澄田和繼任的三重野康總裁,在15個月的時間裏5次提高利率。急匆匆實施的緊縮調控和再次金融寬鬆政策的延誤推出,導致泡沫急劇破滅,經濟十分受傷。金融政策,無論是寬鬆還是緊縮,從負面意義上來說確實都「起了作用」。
泡沫經濟崩潰之後,由於金融寬鬆不夠徹底,導致通貨緊縮長期化。速水優總裁輕率解除零利率政策(半年之後又恢復了)就是其中的典型。另外,次貸危機之後,FRB大膽實行量化寬鬆政策,日本銀行所謂的金融寬鬆政策完全無法與之相比(即所謂「寬鬆不足」),導致日圓升值和通貨緊縮更加延長。
財政擴張作為應對日圓升值的措施,始於1987年中曾根康弘內閣確定的項目總費用高達6兆日圓的緊急經濟政策。泡沫經濟崩潰之後,宮澤喜一內閣、細川護熙內閣和村山富市內閣,儘管執政黨交替,但都接連推出項目規模超過10兆日圓的以公共項目為中心的緊急應對措施。
這其中,也有美國強迫日本擴大內需的壓力。日美結構問題協議中,約定了從1991年開始的10年期間,日本要實施總額達430兆日圓的「公共投資基本計劃」。此項計劃在村山內閣時期,又修訂為從1995年起的10年內將總額增至630兆日圓。
如果蒙代爾-弗萊明模型是正確的話,就可以認為擔心日圓升值的日本選擇的財政擴張之路又進一步推進了日圓升值。之所以會選擇這條路,是因為政治家都喜歡那些能「拉來選票」的公共事業,而不喜歡赤字國債的財政部門,也優先安排那些用建設國債來填補財源的公共事業。
《紐約時報》1997年4月1日發表的題為《日本通向巨額赤字之路乃公共項目鋪就》的報道中,以「農道機場」等為例,以厭惡的語氣報道日本大肆揮霍推進公共事業的情況。
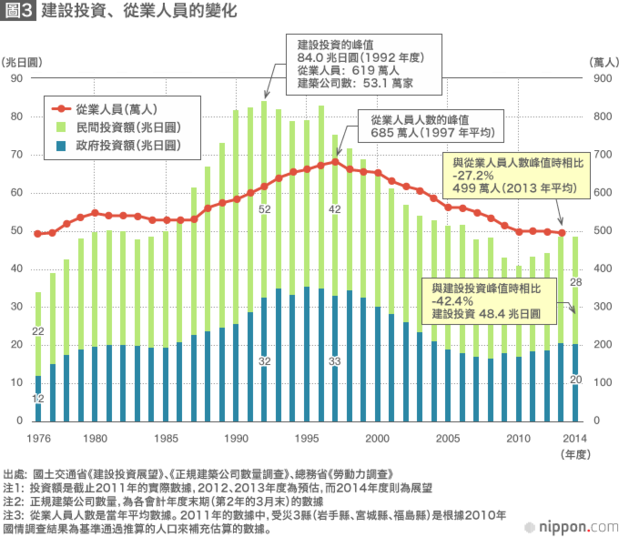
對公共事業的偏重,產生了大量不需要也沒有迫切性的社會資本,這是現今國債超過1,000兆日圓的主要原因。1985年建築行業從業人員還是530萬人,1997年增加到了685萬人,達到此最高點後人數劇減,很多人的職業生涯從此亂了。






 其他語言閱讀