


混亂的金融政策背後
我們甚至連近期中國經濟運行指導方針的脈絡都很難闡釋清楚。在此我們以很難同時實現的經濟政策的3個目標為線索,分析一下政策調整的幅度。首先將政策的實施分為3個階段:①2014年~2015年6月、②2015年6~11月、③2015年11月之後。
①,是在中國經濟整體面臨的去槓桿化(減債)問題中,主要針對企業債務的削減而實施的金融政策。②,是在股價暴跌的過程中不斷採取恣意干預政策,但卻在緊急情況下反覆採取個別應對措施,以圖避免人民幣賣出導致整體上的「中國賣出」。③,是作為人民幣國際化的象徵,國際貨幣基金組織(IMF)決定將人民幣納入特別提款權(SDR)後,中國政策姿態的變化。
第1階段的特徵,是在企業部門的資金周轉惡化以及發展異常預測逐漸為人認識的過程中,採取了高股價對策。儘管貨幣寬鬆政策的正式實施不可或缺,但還是存在資金單純從中國外流之憂,因此為了維持人民幣的價格,2014年入夏後開始真正實施美元賣出和人民幣買入。這種行為的結果會導致從資金市場吸收人民幣,因此不斷採取措施降低存款準備率就變得至關重要。
大肆宣傳這種徒有其表的貨幣寬鬆政策所具有的股價的槓桿效應,促成了企業部門的首次公開募股(IPO)。個人投資者的資金進入股市,籌集資金的企業可利用這筆資金償還負債。乍看起來,政策實現了當初的目的。
關於第2階段,在股價暴跌的過程中,政府恣意採取各種措施遏制股票賣出。由於必須避免人民幣暴跌,因此以賣出美元買入人民幣行為不斷進行市場干預,金融形勢持續呈現出不穩定態勢。
在第3階段,人民幣被納入特別提款權,實現了人民幣國際化的階段性目標,此後逐步確立了人民幣價值由市場調節的方針。2015年11月後,對經濟政策持樂觀態度的中國人開始提出疑問:「人民幣究竟會貶值到何種程度」,這種局面一直持續到年末。
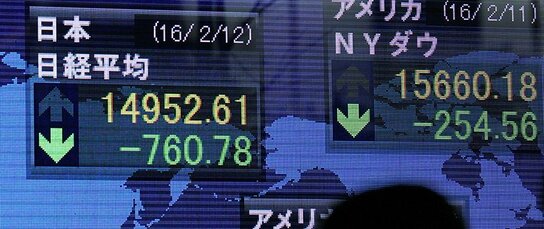
從2016年年初起,人民幣賣出以及由此引發的股價下跌便一發不可收拾。由於政府不斷恣意進行各種干預,哪些是個別干預的效果,附帶的惡劣影響產生於哪一時點等,任何一位市場有關人士都無法對此作出分析。


 其他語言閱讀