


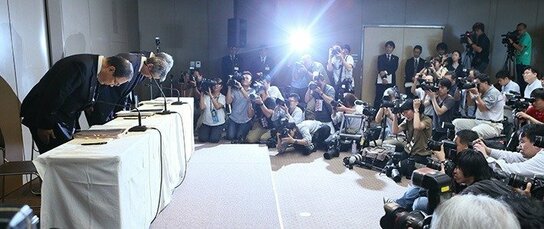
抨擊「當期利潤至上主義」
這種會計違規處理主要是在佐佐木則夫擔任社長的時代實施的,當時公司亟待重振因2008年雷曼危機影響而下滑的業績。據說他強行要求那些無法達到利潤目標的部門應對「挑戰」,必須實現目標。結果,難以達成目標的一線部門就實施了提前計入下一財年利潤或延後計入虧損等違規的會計處理。
在美國核電公司西屋電氣(Westinghouse Electric)相關訂單項目中,東芝也選擇了延後計入費用。2013年6月接任佐佐木社長職務的田中也認識到了存在虛報利潤的問題,儘管有些業務部門在2015年3月前解決了該問題,但大多數部門依然如故。為了遮掩過去實施的會計違規處理,公司不得不在下一個財年以後繼續重複這一過程。
企業治理也形同虛設,未能發揮作用
報告書指出,長期存在這種違規問題的原因在於東芝內部執著於「當期利潤至上主義」,上司為達成目標而向各個一線部門施加壓力,員工不敢忤逆上司,這種企業文化也是造成會計違規處理的背景因素之一。
此外,社內監查委員會內缺少精通財務和經營的社外董事,未能及時糾正歪風也是一個重要因素。儘管作為社外董事審查經營工作的監查委員中也有人意識到了提前計入利潤等違規行為,但在委員會層面並沒有將之視為問題,基於社外董事的「企業治理(Corporate governance)」形同虛設,並未發揮任何作用。
東京證券交易所今年制定了「Corporate governance code(企業治理原則)」,就董事會責任義務等上市公司的應有狀態做出了規定。其目的在於告訴人們,如果遵照該原則來提高經營透明性,有助於提升企業價值和國內外投資者的信任度。在這樣一個甚至被人們稱為「企業治理元年」的時期,東芝醜聞的曝光凸顯出從第三方角度監督管理團隊的社外董事要發揮應有作用並非易事。




 其他語言閱讀