


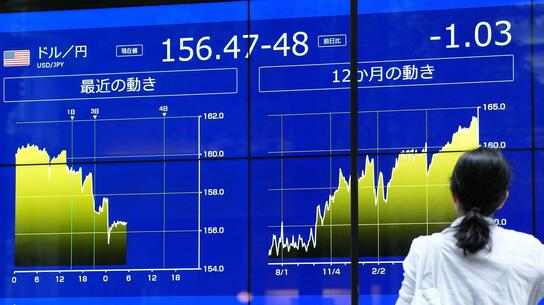
Осенью 2026 года появились первые признаки разворота после более чем четырёх лет ослабления йены. Экономист, специализирующийся на валютных рынках, анализирует перспективы дальнейшего изменения курса йены.
Ослабление йены после пандемии
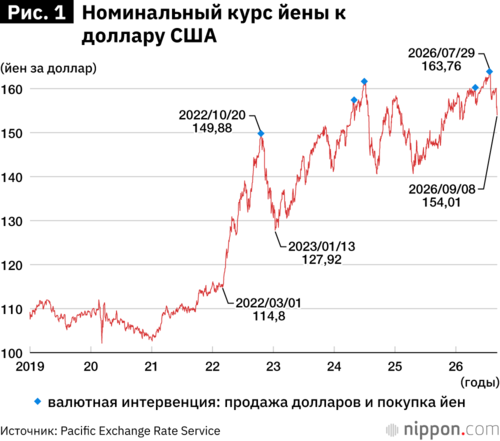
Одной из очевидных причин резкого ослабления йены, начавшегося в марте 2022 года (рис. 1), стало увеличение разрыва между процентными ставками в Японии и США по мере выхода экономик двух стран из пандемии COVID-19.

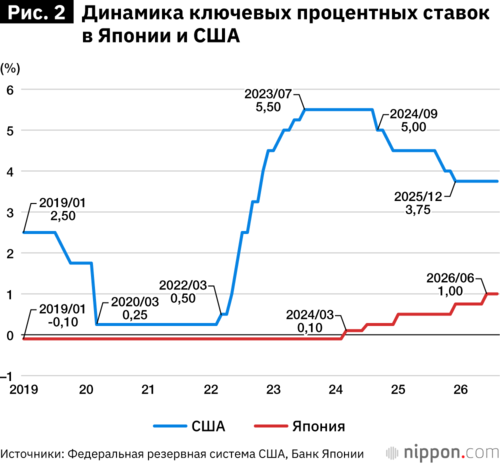
Динамика ключевых процентных ставок в обеих странах наглядно подтверждает эту связь (рис. 2). В марте 2020 года, когда пандемия парализовала мировую экономическую активность, Федеральная резервная система США снизила ставку по федеральным фондам до 0,25%. На этом уровне ставка оставалась почти два года. Однако в марте 2022 года ФРС начала повышать ставку – сначала до 0,5%, а затем продолжила стремительно её увеличивать на фоне резкого роста инфляции во всём мире.
По мере снятия ограничений спрос восстанавливался быстрее предложения, что привело к росту мировых цен на сырьё и энергоносители. Вторжение России в Украину в феврале 2022 года привело к ещё большему росту цен. Чтобы сдержать инфляцию, многие западные страны ужесточили денежно-кредитную политику. Так, в декабре 2022 года ставка по федеральным фондам в США резко выросла до 4,50%. Тем временем Япония сохраняла отрицательные процентные ставки и проводила политику контроля кривой доходности, что создавало резкий контраст между подходами двух стран к денежно-кредитной политике.
Разница между процентными ставками – один из важнейших факторов, определяющих курс йены к доллару США. На фоне столь быстрого увеличения разрыва между процентными ставками в 2022 году ослабление йены стало неизбежным. 21 октября йена ненадолго ослабла до уровня более 151 йены за доллар.
После достижения минимума в октябре 2022 года йена начала укрепляться и к январю 2023 года достигла примерно 127 йен за доллар США, как показано на рис. 1 выше. Это отражало ожидания, что стремительное повышение процентных ставок приведёт к замедлению экономического роста в США и что ФРС вскоре начнёт снижать ставки. Однако экономическая статистика США, опубликованная в течение 2023 года, раз за разом превосходила ожидания. ФРС повысила ставку ещё четыре раза, доведя её до 5,50% в июле, тогда как Япония продолжала придерживаться политики отрицательных процентных ставок и контроля кривой доходности. По мере того как разрыв между процентными ставками увеличивался, йена снова начала слабеть. К 2024 году слабая йена с курсом около 150 йен за доллар стала новой нормой.
Политика, продлившая ослабление йены
Два фактора способствовали закреплению этой затяжной тенденции к ослаблению йены. Первым фактором стал медленный переход Японии к нормализации денежно-кредитной политики. Лишь 19 марта 2024 года Банк Японии отказался от политики отрицательных процентных ставок и контроля кривой доходности. Однако, как видно на рис. 2, повышение ставок проходило осторожно: сначала ставку подняли до 0,10%, затем в декабре 2025 года – до 0,75%, а в июне 2026 года – до 1,0%. Весь процесс занял 27 месяцев.
В отличие от Японии, в сентябре 2024 года США снизили ставку по федеральным фондам до 5,0%, а к декабрю 2025 года она установилась на уровне около 3,75%. Несмотря на сокращение разрыва между ключевыми процентными ставками Японии и США, йена продолжала слабеть. Рынки по-прежнему считали, что Банк Японии «отстаёт от событий» – повышает ставки слишком медленно, чтобы переломить ожидания. К началу 2026 года курс йены, казалось, закрепился на уровне около 160 йен за доллар США.
Вторым фактором стала бюджетная политика правительства премьер-министра Такаити Санаэ, сформированного в октябре 2025 года. Провозгласив курс на «ответственное и активное управление государственными финансами», премьер-министр приняла бюджеты, вызвавшие опасения по поводу соблюдения бюджетной дисциплины, и пообещала на два года снизить ставку налога на потребление в отношении продуктов питания и напитков до 1%. Правительство также недвусмысленно дало понять, что выступает против повышения процентных ставок Банком Японии. Сочетание увеличения государственных расходов, снижения налогов и сохранения низких процентных ставок закономерно способствовало дальнейшему ослаблению йены. К июлю 2026 года курс йены приблизился к отметке в 164 йены за доллар США, усилив опасения, что йена может ослабнуть ещё сильнее – до 165–169 йен за доллар.
Переломный момент: согласованная валютная интервенция Японии и США
30 июля 2026 года курс йены держался на уровне около 163 йен за доллар США вплоть до вечера. Однако вскоре после 22:30 йена резко укрепилась, ненадолго приблизившись к отметке в 157 йен за доллар США. Причиной стала масштабная интервенция Министерства финансов Японии по покупке йены: по имеющимся данным, её объём превысил 6 трлн йен. Исторически валютные интервенции помогали сдерживать дальнейшее ослабление йены, когда курс достигал ключевых пороговых значений. Ромбами (♦) на рис. 1 обозначены такие случаи валютных интервенций.
Одних валютных интервенций может быть недостаточно, чтобы переломить рыночную тенденцию, однако они способны предотвратить дальнейшее падение курса. Но уже 31 июля американские власти присоединились к Японии, проведя согласованную валютную интервенцию – продавая евро и покупая йены. По всей видимости, 3 августа Япония вновь провела валютную интервенцию. Таким образом, за три дня на эти операции было потрачено, по имеющимся данным, от 12 до 13 трлн йен. Йена ненадолго укрепилась примерно до 155 йен за доллар США, а правительства обеих стран заявили, что без колебаний примут дальнейшие меры. Со временем эффект этих мер ослаб, и к концу августа курс йены вернулся к отметке около 160 йен за доллар США. Тем не менее рынки уже не могли игнорировать вероятность новых валютных интервенций.
Затем, 2 сентября, когда йена торговалась на уровне около 160 йен за доллар США, она внезапно начала укрепляться. На следующий день тенденция сохранилась, и к позднему вечеру курс приблизился к отметке в 155 йен за доллар США. О валютной интервенции не сообщалось, однако настроения на рынке резко изменились на фоне неоднократных заявлений министра финансов США Скотта Бессента об обеспокоенности недооценённостью йены и о решительной поддержке действенных мер японских властей.
Заявления Бессента, которые можно было расценить и как давление на Японию, и как проявление готовности к сотрудничеству, повлекли за собой несколько последствий. Фактически на встрече с Бессентом 30 августа управляющий Банка Японии Уэда Кадзуо оказался под давлением в пользу дальнейшего повышения ставок. На пресс-конференции «Большой двадцатки» 1 сентября он также не исключил дальнейшего ужесточения денежно-кредитной политики. 2 сентября член Совета по денежно-кредитной политике Банка Японии Таката Хадзимэ заявил, что Япония вступила в фазу более гибкого повышения процентных ставок. Это усилило ожидания рынка относительно ускорения ужесточения денежно-кредитной политики Банком Японии. Ранее Бессент намекал на возможные шаги, о которых ещё не было объявлено публично, что, в свою очередь, подогрело предположения о том, что Государственный пенсионный инвестиционный фонд Японии может увеличить объём активов, номинированных в йенах.
На этом фоне 2 сентября началось закрытие позиций в рамках йенового кэрри-трейда. Инвесторы, накопившие крупные короткие позиции по йене в расчёте на её дальнейшее ослабление из-за экспансионистской бюджетной политики и низких процентных ставок, поспешили закрыть эти позиции, чтобы избежать убытков на фоне резкого укрепления японской валюты.
В центре внимания – темпы повышения процентных ставок и бюджетная дисциплина
Сможет ли йена продолжить укрепление и наконец выйти из затяжного спада? Это будет зависеть от трёх факторов: цен на сырьевые ресурсы, денежно-кредитной политики и бюджетной дисциплины.
Первый фактор – динамика цен на сырьевые ресурсы и энергоносители. Поскольку Япония – крупный импортёр сырья, рост цен на него приводит к ухудшению её торгового баланса. Если цены на нефть сохранятся на высоком уровне – около 100 долларов за баррель, – дефицит торгового баланса значительно увеличится. Продолжающаяся нестабильность в районе Ормузского пролива, вызванная конфликтом вокруг Ирана, крайне затрудняет прогнозирование цен на нефть. Японии необходимо избежать порочного круга, при котором рост цен на сырьевые ресурсы приводит к увеличению дефицита торгового баланса и ослаблению йены, что, в свою очередь, ещё сильнее повышает стоимость импорта в пересчёте на йены.
Второй ключевой фактор – готовность Банка Японии и дальше придерживаться решительного курса на повышение процентных ставок, особенно на фоне политики Федеральной резервной системы США. На заседании по вопросам денежно-кредитной политики 17–18 сентября Банк Японии повысил ключевую процентную ставку с 1,0 до 1,25%. Однако после этого решения йена не укрепилась, а, напротив, продолжила слабеть по отношению к доллару США: курс изменился с уровня чуть выше 156 йен за доллар до почти 158. Вероятно, это связано с тем, что рынки усмотрели расхождения в позициях Японии и США относительно дальнейшего ужесточения денежно-кредитной политики.
После заседания Федерального комитета по операциям на открытом рынке США, состоявшегося 15–16 сентября и завершившегося повышением ставки по федеральным фондам, председатель Совета управляющих ФРС Кевин Уорш высказался за дальнейшее активное ужесточение денежно-кредитной политики для сдерживания инфляции. В отличие от ситуации в США, рынки не ожидают, что Банк Японии выберет аналогичный курс. Действительно, на заседании по вопросам денежно-кредитной политики двое из девяти членов Совета по денежно-кредитной политике Банка Японии проголосовали против повышения ставки на данном этапе. Рынки могли расценить это как признак того, что правительство Такаити пытается воспрепятствовать дальнейшему повышению ключевой ставки.
После заседания Банка Японии, поздно вечером 18 сентября, появилось сообщение о том, что банк провёл «проверку курса», запросив у участников рынка текущие котировки. Подобные действия часто служат признаком подготовки валютной интервенции. Рынок отреагировал укреплением йены до 156 йен за доллар США, однако нет никаких гарантий, что этот эффект сохранится надолго. В дальнейшем динамика курса йены во многом будет зависеть от того, насколько решительно Банк Японии станет ужесточать денежно-кредитную политику по сравнению с Федеральной резервной системой США.
Наконец, правительству Такаити следует обеспечить более строгую бюджетную дисциплину. Бессент заявил, что Японии необходимо «положить конец политике рефляции», проводившейся в эпоху Абэ Синдзо. Решающую роль будет играть то, насколько Такаити прислушается к мнению Вашингтона. Япония может использовать это внешнее давление, чтобы перейти к более строгой бюджетной политике. Однако, если такая возможность будет упущена, йена вполне может вновь ослабнуть, а её курс – превысить отметку в 160 йен за доллар США.

 Читать на другом языке