


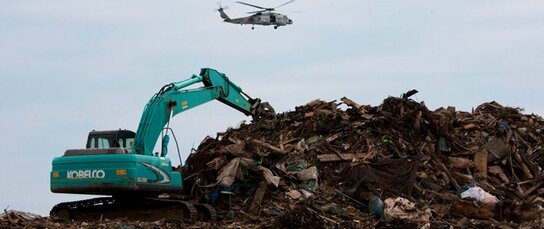
神户地震为经济复苏做出的贡献
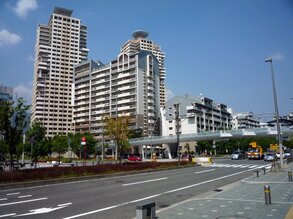
 神户的港口地区震后重建的复兴住宅鳞次栉比,成为引人注目的新住宅区。
那么,对于日本经济整体而言,神户地震带来了怎样的影响呢? 阪神淡路大地震发生的时间是1995年1月17日。要说其影响,同年第一季度(1-3月)日本经济的实际GDP增长为0.2%(年换算),虽然没有出现负增长,却停留在低增长水平。但是,第二季度(4-6月)、第三季度(7-9月)的增长率均为1.3%,到了第四季度(10-12月)竟然达到了2.3%。所以,1995年全年整体增长率为1.4%,大大超过了上一年的0.6%。不仅如此,从增长率来看,对日本经济而言,1995年可谓是自股市泡沫崩溃以来最好的一年。这一年,日本经历了1美元兑换79日元这一日元的“超级升值”,虽然出口环境未必良好,却在增长率上取得了令人惊叹的好成绩。
仅从这一结果上看,事实上与其说神户地震并没有给当年的日本经济拖后腿,不如说因为神户重建的需求,更增强了牵动日本经济复苏的可能性。为什么神户地震没有成为阻碍日本经济的脚镣,其重要原因,可从以下几方面加以考虑。
首先要确认的,就是在1995年1月这一阶段,日本经济处于泡沫崩溃后的停滞期。就股市行情来说,泡沫经济的巅峰期是1989年的后半期。从地价上看是在1991年的后半期。1990年股市泡沫崩溃、1992年地价泡沫崩溃之后,日本大多数传媒仍然认为消费热还将持续。但是,在泡沫高峰期,“皇居的地价评估约为美国加利福尼亚州地价的2倍”,而这一大团泡沫崩溃之后,押宝期待地价升值的投资大多失败,原本积极投资的企业背负起巨额债务,与此同时,为这些企业融资的银行也背负上了巨大的不良债权。如此,无论是谁都背上一堆巨额债款的事态,在日本战后的历史上实属头一次体验。
今年经济将会复苏,今年经济将会复苏——人们一直企盼着经济的早日好转。可是,日本经济却持续下滑到了1994年。日本经济在资产价格下跌、债务膨胀、不景气这三重痛苦的困扰下,金融政策当然必须向宽松的方向转换。有评论认为,当时的日本银行“唯恐再次发生泡沫现象,对降低利率犹豫不决”;笔者也曾经是这样认为的。实际上,1992年自民党金丸信副总裁 “就是让日本银行总裁下台,也应该下调央行贴现率”的发言,就非常有名。
实际上,从下调央行贴现率的具体做法上,可以看出日银金融宽松政策的实施非常缓慢,但是和今天被称为“政策性利率”的“隔夜拆借短期利率”的举动相比,当时日银下调利率的动作还是相当快的。尽管如此,日银的金融宽松政策对于金融机关的经营和经济整体的好转都未能产生多少效果。笔者现时认为,其原因是直到泡沫崩溃前不久,日银都在伺机“戳破泡沫”,将“隔夜拆借短期利率”提升到了一个过度的高水准上。所以说,不论怎样快速下调利率,也没能引导短期利率降低到可以刺激投资的低水平上。
总之,阪神大地震发生前的日本经济处于低迷状态,其结果导致了整个日本闲置资本设备的存在,这一点在观察阪神大地震之后的经济动向上非常重要。其理由是:即便投入更多劳动的“替代生产”方式是可能的,在资本设备顺利运转的正常经济状况下,一旦资本设备遭到震灾损坏,还是会影响到生产能力,成为该时期国内生产总值(GDP)降低的主要原因。
启动闲置的资本
但是,在1995年初期,整个日本经济中存在着相当规模的闲置资本设备。那么,完全有可能通过启动这些闲置的资本设备,弥补在神户地震中失去的部分生产力。事情到这里还没有结束。在当时那种泡沫崩溃后停滞不前的日本经济中,启动闲置的资本设备,具有一种更为积极的效果。
毕竟存在闲置资本设备这一状态本身,就构成了经济停滞的主要原因。这是因为,一个国家的经济必定是先有活跃的投资方有可能取得增长。面对设备过剩的状态,企业对引发进一步增加过剩设备的投资,会变得踌躇不前。不仅仅如此,在设备过剩状态下,企业为了尽可能多地运转设备,强行生产作业,并试图 “抛售” 产品。其结果,是造成物价上的 “通货紧缩”倾向。而在商品价格持续下降的通缩经济中,企业即便投资,也会因为怀疑能否靠销售回收投资成本,从而对投资产生一种观望的倾向。1995年初的日本经济,就是陷入了这种意想不到的长期停滞状态之中。
阪神大地震使神户资本设备遭受破坏,与此同时,其他地区资本设备的高运转率上升这一状态,使上述投资环境为之一变。以这场地震为契机,企业在投资上变得积极起来。
企业投资变得活跃的理由有两个。第一,为修复被破坏的神户资本设备的投资非常积极。如前所述,企业这时不是将资本设备恢复原状,而是更愿意引进最新式的资本设备。因此,还出现了生产能力反而比震前更高的情形。第二,因为整个日本的资本设备运转率都提高了,企业对进行新的投资变得更为积极。这是由于原本成为新投资最大障碍的“过剩设备”这一问题得到缓解而出现的新进展。
不难想象,上述两项投资的扩大,是发生神户地震的1995年日本经济泡沫崩溃之后实现最大经济增长率的原因。霍里奇教授在其论文中认为,1992年开始推行的日银的金融宽松政策,在时间滞后的这个时候发挥出了效果。
也就是説,为下调短期利率,日本银行创造出了从市场上买入证券、使资金(现金)在市场充分流通的局面。不过,在市场资金充裕的状态中,如果企业方面没有利用这些充裕的资金扩大投资的意愿,那么这种金融宽松政策仍然谈不上具有促进投资、活跃经济的效果。截至到1995年初,背负着大规模过剩设备的企业,可以说的确是缺乏利用这笔丰厚资金的意愿。
然而,神户地震成为一个转机,如前所述,企业的投资热情高涨起来,在市场上流通的充裕的资金,为企业筹措投资资金发挥出积极作用。正因为如此,企业方面才能够更加积极地进行投资。




 其他语言