


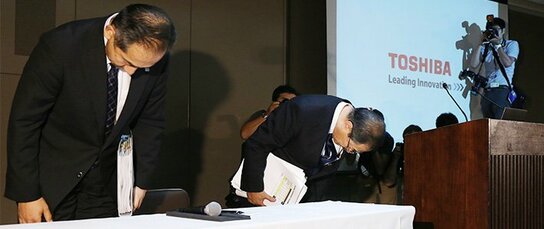
日本著名的大企业之一东芝公司,不久前曝出了涉及经营高层有组织干预的违规会计问题。在加强企业治理各种规定的过程中,日本企业应该从东芝丑闻中汲取怎样的教训?
长期有组织的违规会计处理
综合电机设备制造商东芝公司此前公布称,其进行了违规会计处理,并对2008财年至2013财年前三财季的决算做了下修,税前利润的虚报额达2248亿日元。东芝,这个日本著名的一流大企业,而且是一家长期以来被视为企业治理典范的企业,为何会曝出这样的丑闻,实在令人震惊。
由负责调查该公司违规会计问题的律师和注册会计师组成的第三方委员会(委员长是曾任东京高等检察厅检察长的上田广一律师)于7月20日提交的调查报告中指出:“在经营高层的干预下,旗下多家分公司同时、同步、有组织地且持续性地实施了违规会计处理。”
但调查报告只是将经营高层的行为表述为“干预”,没有明确指出是否发出了“指示”。7月21日辞职的东芝前社长田中久雄在新闻发布会上称“不认为自己曾指示员工实施违规会计处理”,并表示“不认为公司实施过虚报利润和计提损失等违规会计处理”。
治理体系形同虚设
公司高层、干部和员工参与造假的动机似乎并不是为了金钱利益。截至目前,尚未发现他们搞小金库中饱私囊,或者接受业务往来企业贿赂等迹象。只能推测他们这样做的目的,经营高层是在意社会评价,而下属则是为了保住自己在公司里的位子。
就在这样一种造假动机和指挥命令关系模糊不清的情况下,东芝制造了这起被田中前社长称为导致“品牌形象在140年历史中受到最严重创伤”的丑闻。第三方委员会的调查报告将“不可违背上司意志的企业文化”定性为一个重大问题。报告判断,公司高管坚持“当期利润至上主义”,对下属施加强大压力,要求改善利润状况,迫使无法抗命的下属实施了“违规会计处理”。
正因为这是遵从高层意志实施的大范围有组织的违规行为,所以更加反映出问题的根深蒂固。如果丑闻是因某个特定者的轻率莽撞而发生的,那么原因就很单纯,可以作为特殊事例加以处理。但此次的东芝问题牵涉到组织文化,具有相似性质的其他日本企业也绝不能说事不关己。
那么,本质问题是什么呢?长期以来,东芝一直在积极地建设和完善企业治理体系。但却如此无能为力,只能说是“形同虚设”。无论形式多么完美,企业高层如果意识淡薄,治理体系就不会发挥作用。如果董事和员工都采取“逆来顺受”的态度,那就更加没救了。
前任社长田中等高管引咎辞职后,兼任总经理的室町正志董事长在9月7日举行的新闻发布会上就今后的防范措施表示“形同虚设是毫无意义的,我们要尽最大努力避免出现这种没有灵魂的躯壳。”

 其他语言