


为了平账,反复违规
据说后来的佐佐木则夫社长(时任)“从根本上说考虑过应该减少虚报利润”(调查报告)。但2012年9月,他强硬要求负责个人电脑和影像业务的分公司“在剩下的三天时间内增加120亿日元的销售利润”。这无异于迫使了一线人员实施违规的会计处理。
2013年9月,时任社长田中为改善前述分公司的业绩恶化问题,与兼任首席财务官(CFO)的副社长“密谈”了通过零部件交易虚报利润的方案。
此外,东芝还通过半导体库存调整来篡改粉饰帐目。如此一来,造成了空无实质的利润提升假象,并有待之后必须抹平账目。这就迫使东芝陷入了不得不反复违规的泥潭。
经营者的态度受到考问
2003年4月,修订实施的商法,订立了“设置(治理)委员会公司”制度,即在公司内部设置独立董事占半数以上的稽查、任命和报酬委员会三个委员会,东芝公司立刻就采用了该制度。当时,日本不少经营者都对以独立董事为中心的美国式制度持批判态度,因为美国相继发生了安然等公司的巨额违规会计处理事件。
当时担任东芝社长的冈村正在2003年4月6日《日本经济新闻》刊登的采访报道中表示,“如果缺乏道德观,那么什么制度都发挥不了作用”。此次事件恰如其言,而冈村当时还指出“日本的公司太过中央集权化。社长独揽大权,导致缺乏透明性、组织僵化的大企业病不断蔓延”。
虽然部下对上级阿谀奉承的现象不只局限于日本企业,但日本传统的大企业,统一招聘应届毕业生并一直雇用至退休,因此就容易催生均质化的组织文化,形成上令下达的企业特质。在此环境中历经漫长的晋升征程,最终登上金字塔顶的社长,实际上掌握着包括干部人事权在内的所有实权。
今年6月,作为新的上市规定,东京证券交易所开始执行要求上市公司至少选任两名独立社外董事的企业治理行为准则。公司法也多次得到修订,监督监察经营者的公共规则正逐步得到强化。
但经济合作与发展组织(OECD)副秘书长玉木林太郎认为,如果违规行为是经营者有意为之,那么即便完善了企业治理行为准则,也难以杜绝。准则不是万能的。虽然东芝将采取增设独立董事等措施以防问题再发,但关键还在于经营者的态度。
新任东芝独立董事的朝日集团控股株式会社原社长池田弘一提醒说,负责制定、执行改过自新措施的是执行部门。独立董事的责任是监督他们。如果干部、员工不能将之作为自己的问题加以认真对待,那么一切都将无济于事。东芝的问题告诉我们,如果企业高管以下的人员缺乏觉悟,那就不可能确立企业治理,这是一项非常艰巨的工作。
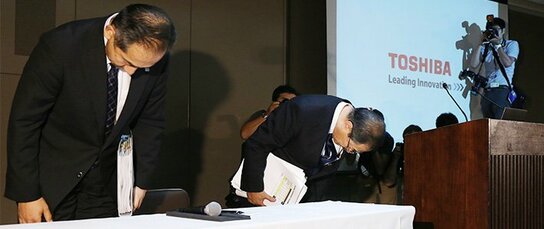
标题图片:有关会计违规问题的记者会结束后,东芝董事长兼社长室町正志(左二)和财务部长渡边幸一低头致歉(左一),2015年9月7日(图片提供:时事通讯社)
 其他语言