


屬於「勝利者」的外資亦出現異變
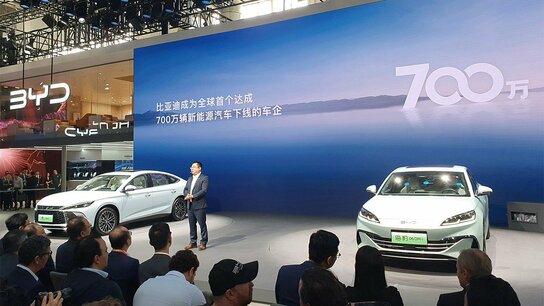
此三大頂尖產業領域正發生變化。汽車產業的變化在於中國國產電動汽車(EV)的迅速崛起。在電動化與網路連接技術方面落後於中國的外資汽車製造商,不僅在中國市場的占有率下滑,在東南亞等發展中國家市場的占有率也開始遭到中國企業鯨吞蠶食。
2023年中國國內汽車銷售市場市占率排名如下
- 比亞迪(銷量:270.6萬輛 / YoY:50.0% / 市占率:12.5%)
- 一汽大眾*(銷量:184.7萬輛 / YoY:3.8% / 市占率:8.5%)
- 吉利汽車(銷量:141.2萬輛 / YoY:14.4% / 市占率:6.5%)
- 長安汽車(銷量:137.2萬輛 / YoY:7.7% / 市占率:6.3%)
- 上汽大眾*(銷量:123.1萬輛 / YoY:-1.0% / 市占率:5.6%)
- 廣汽豐田*(銷量:90.1萬輛 / YoY:-7.3% / 市占率:4.2%)
- 上汽通用*(銷量:87.0萬輛 / YoY:-16.1% / 市占率:4.0%)
- 奇瑞汽車(銷量:81.1萬輛 / YoY:12.9% / 市占率:3.7%)
- 一汽豐田*(銷量:80.2萬輛 / YoY:0.3% / 市占率:3.7%)
- 長城汽車(銷量:76.0萬輛 / YoY:0.2% / 市占率:3.5%)
*為外資品牌
資料來源:中商情報網
半導體業的異變無疑源於美中對立與經濟安全的風險加劇。外資製造商想賣,中國方面也想買,但受到西方政府的監管限制,因此無法交易。原本應該僅限於小範圍的「禁令」正逐步擴大,出口與投資日益艱難。
此外,中國政府為了擺脫對於外國半導體的依賴,目前正轉向強力扶植國產半導體,亦號令汽車、電子產品等國內用戶行業「以國產替代外國半導體」。西方半導體製造商面臨最大市場中國的市占率遭大幅削減的風險。
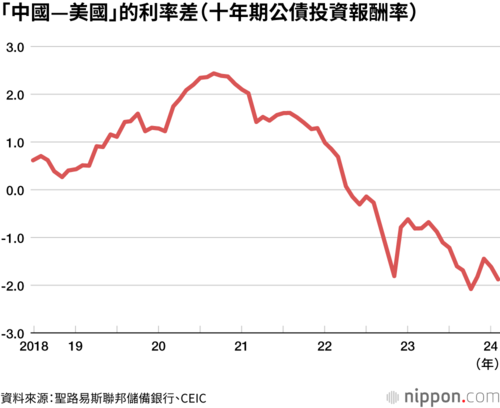
金融業的情況與5年前放寬監管時大不相同。以十年期公債衡量中國債券的投資報酬率,過去曾是絕佳的投資目標,一度比美國高出2%,但現在美國反而高出2%。股市曾有許多有吸引力的投資標的,但由於習近平政府打壓阿里巴巴等民營大型高科技企業及美中高科技對抗,市場熱度完全消退。

此三大產業領域的外資企業之命運具有重大意義。我們可以將它們視為「母龜」,以汽車產業為例,在母龜背上不僅有零組件供應商,還有許多銀行、貿易公司、顧問公司等外資「子龜」與「孫龜」。如果今後母龜日漸衰退,子龜及其下將很難自力更生,在中國的外資商業生態系統整體也會衰退,中國與西方的經濟連結將可能進一步弱化。
中國的反間諜法導致外資企業投資意願衰退也是一個令人憂慮的問題,但從中長期來看,此三大產業領域的外資企業,其未來動向似乎可能會產生更具結構性且深遠的影響。
標題圖片:中國電動車龍頭企業比亞迪在北京國際汽車展覽會上舉行新車發布會。在電動化領域落後的外資汽車製造商在中國的市占率正在下滑(時事)
(*1) ^ 「2023年中國外商投資實際使用金額YoY下降8.0%,製造業與服務業均出現下滑」(日本貿易振興機構JETRO商業短訊2024年1月25日)
(*2) ^ 「外商對於中國的直接投資驟減之真相」(2024年2月28日瑞穗研究與技術調查部亞洲調查團隊首席經濟學家月岡直樹)
(*3) ^ 為了獲得外資企業的優惠待遇或減少出售企業的繁雜手續,中國本土企業會先在香港設立公司,然後以外資企業的身份在中國國內投資。
(*4) ^ “Most European investments in China from a few firms, study says” (譯註:「研究指出,歐洲在中國的投資大多來自少數公司」)(彭博社2022年9月15日報導)
(*5) ^ 即使2023年外商直接投資的YoY下降八成,但考慮撤離的企業仍有限(日本貿易振興機構JETRO商業短訊2024年2月21日)


 其他語言閱讀