


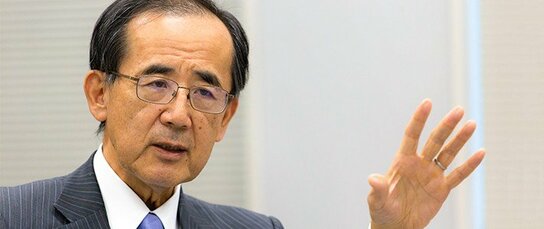
在2008年~2013年這段動盪時期擔任過日本銀行總裁的白川方明先生最近出版了卸任後的首部著作《中央銀行 央行總裁經歷的39年》(東洋經濟新報社)。日本銀行應該發揮怎樣的作用?擔任總裁期間是以怎樣的思路來推行政策的?我們就這一系列問題採訪了白川先生。
對日圓升值清一色地表現出驚恐態度是日本的悲劇
——您在著作中詳細闡述了在職時不便評論的金融政策與匯率的關係。您當時是如何看待匯率對日本經濟的影響的?
我一直都在關注匯率變動會給日本經濟造成怎樣的影響。不過,匯率明明是一個在經濟金融活動中自然確定的變數,卻把它單獨拿出來討論其影響,我覺得是不太合適的。況且,短期利率為零,長期利率也處於全球最低水準的日本面臨著無法通過自身的金融寬鬆政策來縮小國內外利差的狀況。無論在當時還是現在,這個問題都沒有得到準確的理解。只要日本銀行實施積極的金融寬鬆政策,就能夠引導日圓貶值——我覺得這種經濟觀念依然根深蒂固。
我擔任總裁的時候,認為日圓升值將導致產業空洞化的論調甚囂塵上。但在海外市場擴張時期,企業在靠近消費地的國家開展生產活動是合理的選擇,也是不可避免的現象。在這種大趨勢中,匯率的變動雖然會影響企業走出去的時機,但影響決定生產基地選址的首要因素並非匯率,而是日本經濟與世界經濟之間的成長率的差值。
在日本國內,人們對日圓過度升值的弊病津津樂道,卻很少有人討論過度貶值的弊病。一個典型事例是2004~2007年的日圓貶值局面。以電子機器和汽車為主的許多行業把生產基地遷回了國內,但從長遠角度來看,由於在這個本應進軍海外的時期出現了回歸國內的動向,導致在後來日圓過度貶值得到修正的時候,國內這段時期的過度投資相應變成了巨大的調整負擔。
日本人為什麼如此忌憚日圓升值呢?本來,因為所處的利益集團不同,無論升值還是貶值,都會有人歡迎,有人反對,這才是自然的狀態。但為什麼忌憚日圓升值的聲音完全蓋過了其他聲音呢?一個原因在於,出口業務不同於進口,主要集中在少數大企業手裡,所以社會上往往更容易出現反對升值的聲音,這種聲音傳遞出的升值「痛感」會超過實際的程度。
雖然有些國民是出口企業的員工,但也有國民供職於能從日圓升值中受益的進口企業。最關鍵的是,作為消費者的國民能夠享受日圓升值帶來的好處。然而,本來應該均衡反映國民聲音的媒體輿論卻清一色地對日圓升值表現出驚恐態度。我認為這是日本的悲劇。





 其他語言閱讀