


La reforma del sistema de pensiones en Japón eliminará el requisito de ingresos anuales que fijaba hasta ahora la obligación de cotizar al régimen público de pensiones y al seguro médico. Esta quedará vinculada al cumplimiento de una jornada mínima de veinte horas a la semana y al tamaño de la plantilla de la empresa.
“20 horas semanales”, el nuevo umbral
Los trabajadores que cumplen determinados requisitos están obligados a afiliarse a los seguros sociales, como el régimen de pensiones de los asalariados (kōsei nenkin) y el seguro de salud (kenkō hoken), y deben abonar las cotizaciones a partes iguales con la empresa. Hasta ahora, los requisitos incluían: 1) un salario mensual de al menos 88.000 yenes (unos ingresos anuales de aproximadamente 1.060.000 yenes); 2) un contrato laboral de al menos 20 horas semanales; y 3) trabajar en una empresa con 51 empleados o más.
Según las estimaciones del grupo Lead Brain, integrado, entre otros profesionales, por asesores laborales y de seguridad social, para unos ingresos anuales de unos 1.060.000 yenes, las cotizaciones ascienden a entre 50.000 y 60.000 yenes al año por el seguro de salud y unos 100.000 yenes por el régimen de pensiones de los asalariados. Como los ingresos netos tras estas deducciones se reducen a unos 900.000 yenes, muchos trabajadores a tiempo parcial limitaban su jornada para ajustar sus ingresos anuales.
En este contexto, la reforma de la legislación sobre pensiones eliminó en octubre de 2026 el requisito de los ingresos anuales de al menos 1.060.000 yenes, en un escenario de subida del salario mínimo. A partir de ahora, una semana laboral de al menos 20 horas, y el tamaño de la empresa, determinarán la obligación de cotizar. Aunque seguirá siendo necesario vigilar las horas trabajadas para evitar una reducción de los ingresos netos, habrá menos necesidad de limitar los ingresos cuando aumente el salario por hora.
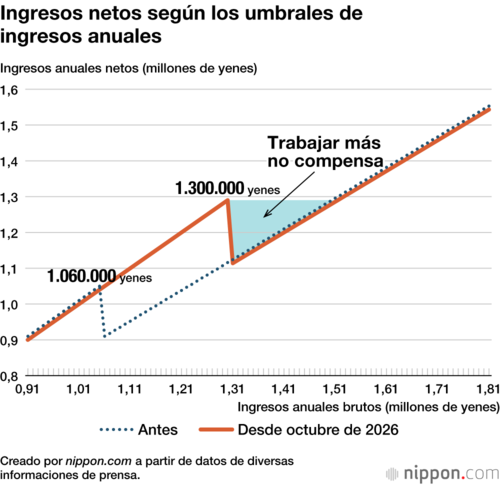
Sin embargo, aunque se haya eliminado la citada barrera de los 1.060.000 yenes, más adelante aguarda una nueva barrera: la de los 1.300.000 yenes. Al alcanzar unos ingresos anuales equivalentes a esa cantidad, se pierde la condición de “dependiente del cónyuge” a efectos de los seguros sociales y es necesario pagar las cotizaciones propias.
Afiliarse a los seguros sociales ofrece ventajas que refuerzan la protección futura, como una mayor pensión en el régimen de los asalariados. Sin embargo, Nagai Akio, director de estudios de políticas del Instituto de Investigación NLI, señala: “En un contexto de subida de precios, muchas amas de casa que trabajan a tiempo parcial están muy preocupadas por cómo mantener sus ingresos netos actuales”.
Por su parte, el Gobierno está impulsando medidas para fomentar la afiliación a los seguros sociales y prevé reducir gradualmente el requisito de tamaño empresarial, actualmente fijado en 51 empleados o más. En el futuro, incluso quienes trabajen en microempresas estarán obligados a afiliarse a los seguros sociales si su jornada es de al menos 20 horas semanales.
Flexibilización del requisito de tamaño empresarial para la afiliación a los seguros sociales
| Calendario | Requisito de tamaño empresarial |
|---|---|
| Actualmente | 51 empleados o más |
| Desde octubre de 2027 | 36 empleados o más |
| Desde octubre de 2029 | 21 empleados o más |
| Desde octubre de 2032 | 11 empleados o más |
| Desde octubre de 2035 | 10 empleados o menos (eliminación del requisito) |
Fuente: Ministerio de Salud, Trabajo y Bienestar.
- Medidas ante los umbrales de ingresos anuales, Ministerio de Salud, Trabajo y Bienestar.

 Leer en otro idioma