


Величина пенсионных выплат из общественных фондов может сократиться и на 20%
То, о чём шла речь до сих пор, является интерпретацией последних статистических данных, которыми мы располагаем. Если же нынешние пенсионные выплаты из общественных фондов в будущем станут сокращаться, то вышеприведённые цифры, конечно, изменятся. То есть, в зависимости от дальнейших коррекций пенсионных выплат уровень капитала, необходимого людям к старости, будет увеличиваться.
Показателем того, на какой примерно процент от своего заработка могут рассчитывать ныне активные поколения, выступает индекс, именуемый «коэффициентом замещения доходов». Во время предыдущего обследования состояния пенсионных финансов (2014 года) этот коэффициент для домохозяйства пенсионеров (базовая пенсия плюс социальная пенсия) составлял 62.7% от месячного заработка работающего мужчины (получавшего чистыми на руки в месяц 348 тыс. йен), однако в будущем предполагается путем постепенного снижения довести его до величины, близкой к 50%. Если взять это за основу расчётов, то годовой доход домохозяйства пенсионеров с 218 тыс. йен в 2014 году в будущем уменьшится до 174 тыс. йен, то есть сократится примерно на 20%.
Иными словами, следует предположить, что без такого урезания пенсионных выплат будет невозможно избежать нестабильности финансового базиса системы социального пенсионного обеспечения. Если при сокращении суммы пенсионных выплат на 1% совокупный дефицит домашнего бюджета, вероятно, разбухнет на 500 тыс. йен, то при сокращении на 20% рост дефицита составит порядка 10 млн йен, и величина необходимого к старости капитала возрастёт кардинальным образом.
Коррекция пенсий в той или иной степени неизбежна. Уже сейчас в Японии зафиксирован самая высокая доля пожилых (процент людей в возрасте 65 лет и старше в общем составе населения страны) величиной 27%. В перспективе она увеличится до 38% примерно в 2050 году, и поддержание действовавшей до сих пор системы пенсий станет невозможным. Поэтому вопрос состоит не в том, как сохранять действовавшую до сих пор систему, а каким образом её следует реформировать. Согласно правилу скользящих макроэкономических показателей, принятому в результате поправок 2004 года, величина ежегодной фактической коррекции пенсионных расходов определяется ростом расходов, к которому ведет увеличение средней ожидаемой продолжительности жизни, а также сокращением числа вновь вступающих в пенсионную систему, которое приводит к снижению денежных поступлений. В 2015 финансовом году поправка на рост продолжительности жизни составила 0,3%, а поправка в связи с сокращением числа плательщиков составила 0,6%, и в итоге была проведена коррекция на 0,9%. Но и при этом темпы коррекции гораздо умереннее, чем диктует реальность.
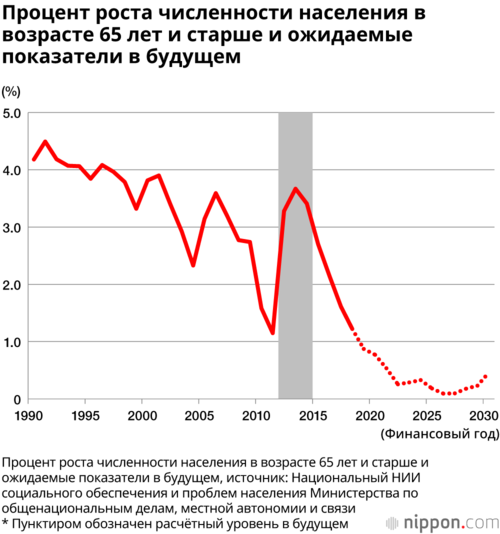
Несомненно, в дальнейшем рост населения в возрасте 65 лет и старше будет всё сильнее замедляться, и увеличение снизится до величины менее 1% в год (см. график ниже). Однако численность населения в возрасте от 15 до 64 лет тоже будет снижаться на 0,5-1,7% в год, что будет приводить к снижению численности вновь вступающих в пенсионную систему.
В качестве ответа на эти обстоятельства, вероятно, следует поддерживать число вновь вступающих в пенсионную систему за счёт повышения процента трудовой занятости женщин и пожилых людей, а также расширения рамок охвата социальной пенсионной системы. При этом большой поддерживающий эффект на величину поступлений от страховых взносов окажет по возможности более долгое продолжение труда с сохранением карьерного положения полноправных сотрудников компаний. Ещё одним ключом становится возможный рост заработка на единицу персонала (повышение производительности труда).
Что делать?
В случае, если произойдёт коррекция уровня пенсионных выплат величиной порядка 20%, дефицит баланса домашних хозяйств в старости, скорее всего, увеличится более, чем мы можем сейчас предполагать. В случае увеличения дефицита месячного баланса 65-69-летних, в этот период людям неминуемо придётся браться за работу, чтобы снискать дополнительные средства. Для того, чтобы упредить подобные риски, планированием второй половины своего жизненного пути человеку необходимо заниматься смолоду. Одним из доступных способов является консультация у ближайшего специалиста по финансовому планированию или более близкое самостоятельное ознакомление с приёмами экономии средств и ведения семейной бухгалтерии. Совершенствование такого рода навыков, по всей видимости, следует считать даже более важным, нежели приобретение ноу-хау по зарабатыванию средств.
Среди корпоративных служащих всё более часты случаи, когда человек не выходит в отставку к установленному 60-летнему возрасту, а продолжает трудиться до 60-64 лет. Однако общераспространённой практикой является значительное снижение уровня оплаты труда после достижения 60 лет. Для того, чтобы не допустить возникновения такой ситуации, примерно с 40-50-летнего возраста необходимо заниматься проектированием второй половины собственной жизни с использованием приёмов и вариантов, позволяющих избежать сокращения заработной платы.
Однако для многих активно проектировать собственную карьеру будет затруднительно. Примером является так называемое «потерянное поколение», закончившее учёбу и вышедшее в большую жизнь во времена, именуемые «ледниковым периодом трудоустройства». Проработав всё время на условиях непостоянной занятости, прожить начиная с 65 лет на одну лишь государственную пенсию будет очень тяжело. Может ли человек в настоящее время прожить на доход на уровне 65 тыс. йен в месяц? В особенности, при отсутствии собственного жилья, при проживании в столице и её окрестностях, где цены высоки, да ещё если с годами придётся ухаживать за родителями… С учётом тех ситуаций, в которые может поставить человека жизнь, в старости таким людям, по всей видимости, предстоит столкнуться с серьёзными трудностями.
Cтатьи по теме
- Можно ли прожить на пенсию в Японии?
- Сбережения в Японии: люди готовятся к болезни, стихийным бедствиям и старости
- Финансовые проблемы японских пенсионеров
- Многие пожилые люди в Японии не испытывают финансовых проблем
- [Новости] Правительство Японии может позволить японцам выбирать пенсионный возраст до 70 лет и выше
- Система повторного найма и проблемы трудоустройства людей старше 60-ти
- «Нет ничего важнее человеческой жизни»: отыскавший пропавшего ребёнка «супер-волонтёр» рассказал, что побуждает его приходить напомощь
- Почему японские старики здоровеют с каждым годом, или в движении – жизнь

 Читать на другом языке