


日银如何应对日美利率差扩大?
为了摆脱通缩,日本银行一直在实施大胆的金融宽松政策。这种做法导致了日元贬值之类的批评之声,过去也并非没有;即便如此,日本依然坚持认为金融宽松是摆脱通缩的必要手段,它并不是为了操纵汇率而实施的。不过,我们从中也能看出日银政策上的变化。
黑田东彦2013年就任日本银行行长后,实施过两次大胆的量化宽松。目的在于通过持续大量购买长期国债,打消市场对通缩的期待。
虽然这种金融政策产生了相应的成果,但从2015年开始,全球经济形势发生变化,其效果也逐渐减弱。所谓的经济形势变化包括反映出中国经济增速减缓和全球经济低迷等问题的原油价格暴跌、欧洲步入通缩状态等。日本2014年4月上调消费税率可能也产生了一定影响。
在这种情况下,日银去年将金融政策取向从量化宽松切换到了利率调整上。这就是年初的负利率政策和9月引入的长短利率操作(收益率曲线控制)政策。尤其是后者,日银采取了将10年期国债收益率维持在0%上下的政策。具体操作上,在银行贴现率维持负利率的同时,为了避免给金融机构的经营造成过度压力,将引导长期利率高于负利率。
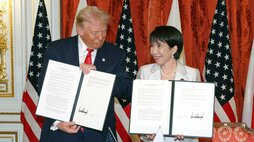
另一方面,美国的长期利率因特朗普赢得总统选举而出现了大幅上升。目前美国的长期利率在2.5%左右,与日本0%上下的长期利率之间的利率差进一步扩大。这显然构成了日元贬值美元升值的压力。选举前维持在1美元兑100~105日元水平的汇率从去年11月下旬开始转为超过110日元的日元贬值状态,这对于力图摆脱通缩的日本来说是件好事。不过,日本对日元进一步加剧贬值保持着警惕也是事实,其原因在于特朗普指责日本“引导日元贬值”。
1美元兑110~115日元的汇率或许对日本经济而言是合适的,但如果继续大幅贬值,那么影响美日关系自不用说,甚至对日本也难言是一个理想水平。不过,特朗普政权的未来动向难以预测。特朗普在3月24日撤回了医疗保险制度改革(奥巴马医改)调整法案,受此影响,外汇市场日元走强。这被解读为是市场对特朗普政权政策执行能力感到忧虑。由于存在这种不确定性,所以在汇率问题上日元贬值和升值这两种情况都有必要加以考虑。
人们关注的是,围绕汇率变动因素之一的日美利率差,日银是否会继续将长期国债收益率维持在0%附近。如果美国的利率进一步上升,日本也能稳定实现超过1%的通胀率,那就没有必要维持这个长期利率目标。但目前并没有听到来自日银的这种观点,日本长期利率的动向将是今后的一大关注点。

 其他语言