


出现“赤字”的地方城市
据说北海道上士幌町推行该制度后,收到来自全国的大量捐款,是一个非常成功的例子。这里是一个人口不足5000人的偏僻小镇,但它率先采用了接受信用卡支付捐款的方法。用于回礼的当地牛肉、意式冰淇淋得到一致好评,2014年筹集到来自全国的捐款约10亿日元,2015年上升到约15亿日元。
2014年上士幌町的地方税收(居民税、固定资产税等)约为6.9亿日元,而捐款金额远远超过了它的税收规模。该町利用这些捐款建立了“育儿与少子化对策基金”,从2016年起的10年里,当地居民可免费利用认证托儿所。
在实施该制度的地方城市中,既有上述的“赢家”,也出现了“输家”,成功和失败日渐分明,为此有人质疑,“故乡纳税制度是不是正在背离当初‘提振地方活力’的主旨”。
人口55万人的长崎市,在6月的市议会上透露,2015年度“故乡纳税”收支出现约8900万日元的“赤字”。收到的捐赠额为7200万日元(1801件),但由于市民向其他地区捐款,造成居民税的收入减少1.16亿日元(2692件),再加上回礼用品和寄费等,支出约为4500万日元。
在议会上质疑这个问题的山口政嘉市议员在接受nippon.com日本网的采访时说,“我觉得制度实施的结果与当初的理念已经相去甚远。但既然制定了制度,现在只能努力去增加捐赠金额”。该市今后计划在东京举办相关活动,加强宣传力度,并争取达到2016年度筹得2.1亿日元捐款的目标。
精通税制的中央大学法学院教授森信茂树指出,从收入中扣除捐赠本是一种被广泛遵循的国际标准,但“故乡纳税”制度的实际情况是,捐赠人既享受抵税政策又接受馈赠,从而“得益”匪浅,这背离了原来的捐赠本质。各地政府不应在回馈礼品上竞争,而应进行政策竞争,充分利用好这项制度,复苏经济,提振地方活力。”
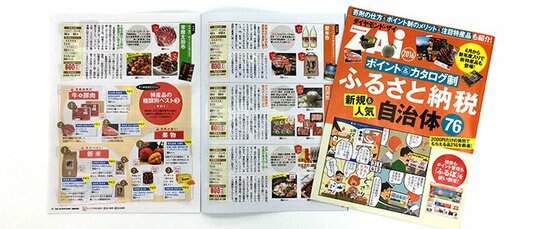
采访、撰文:编辑部 石井雅仁标题照片:投资理财杂志发行的以故乡纳税制度为专题的增刊,介绍了“众人关注地区”的各种回馈礼品
(*1) ^ 故乡纳税”制度的捐赠者可以自由选择某个地区作为“家乡”,并借鉴了个人所得税制度的捐款抵税做法,可享受个人纳税总额10%以内的免税优惠额度;同时规定,在办理退税时,捐款者本人必须负担2000日元,剩余部分可以抵税——译注。







 其他语言